「下周某币解锁 X 亿美元」这类推送,默认的读法是「下周会被砸」。这句话把两件事粘在了一起:解锁只是让一批原本锁着的代币第一次可以转出、可以卖;卖不卖、什么时候卖、在哪卖,是拿到币的人另做的决定。
有统计说大多数解锁事件前后价格偏弱,这个统计确实存在,下面会讲它的来源和边界。但它回答的是「平均来看」,回答不了「这一次」。这篇把解锁拆成几个能自己核对的问题:合约里改了什么、拿到币的是谁、量要跟什么比、为什么价格常在解锁日之前就开始动。
代币解锁到底解开了什么
项目发币时,团队、早期投资人、基金会、生态基金各分一份,大部分不会当天就能动,而是写进锁定合约或托管安排,按时间表放出。常见的放法有两种:
- 悬崖式(cliff):先锁一段时间,到期那天一次性放出一大块。
- 线性(linear):每天、每周或每月放一点,像水龙头一样慢慢流。
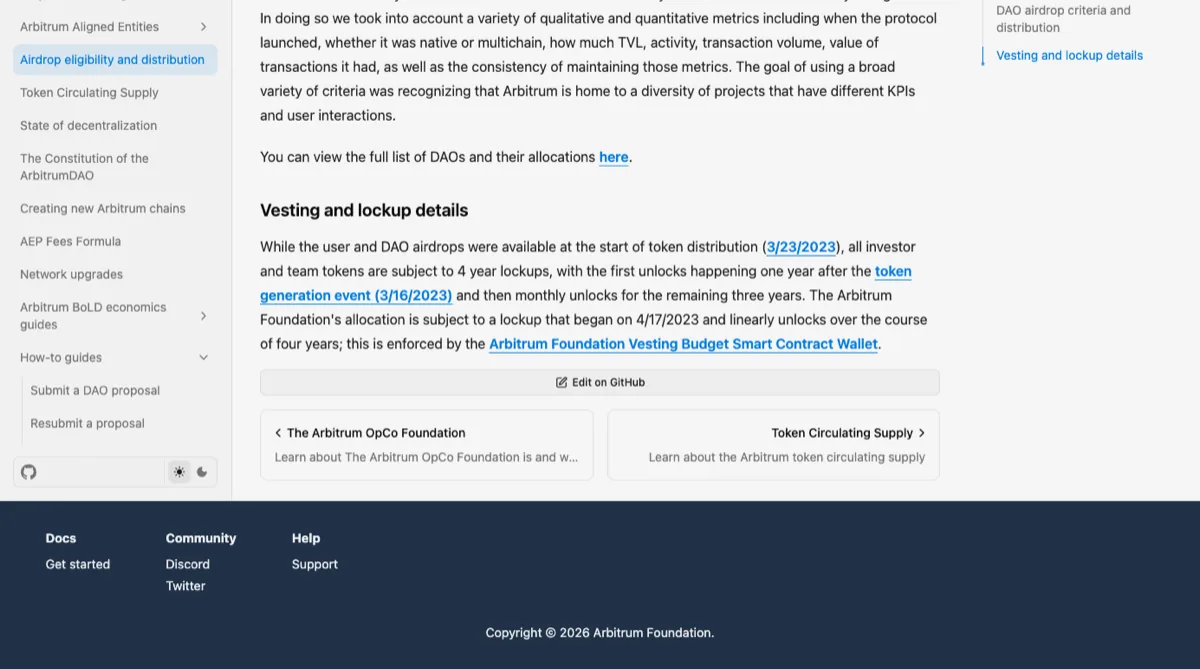
很多项目是两种叠在一起用。Arbitrum 的治理文档写得很直白:团队与投资人的代币「全部有 4 年锁定期,首次解锁在代币生成(2023 年 3 月 16 日)一年之后,剩下三年按月解锁」;基金会自己那一份则从 2023 年 4 月 17 日起线性释放四年。同一个币,一部分走悬崖,一部分走水龙头。
悬崖那一天的量会很显眼。2023 年 8 月,CoinDesk 引用 Token Unlocks 的数据报道,ARB 将在 2024 年 3 月 16 日解锁 11.1 亿枚,按当时 12.75 亿枚的流通量算,相当于流通量的 87%。这个比例是按报道那天的流通量算的;到解锁日,线性释放还在持续进行,流通量本身也在变,所以这类比例要在临近时重新算,不能拿半年前的数字直接用。
和比特币对照一下就清楚:比特币没有团队份额和投资人锁仓,新币只通过挖矿按区块产出,产量的变化是减半那套规则。所以「解锁」是大多数新发代币才有的问题,讨论比特币时用不上。
拿到这批币的是谁,决定了它会不会进市场
做市商 Keyrock 发布过一份研究,覆盖 40 个代币的 16,000 多次解锁事件。它的结论里最常被转述的是「90% 的解锁会带来负面价格压力」,但更有用的是它按接收方拆开后的差别:
- 团队份额解锁表现最差,报告给出的平均回落约 25%。报告的解释是团队成员各自卖、彼此不协调,也很少有降低冲击的安排。
- 投资人份额解锁的价格表现相对平稳,报告列出的原因是投资人更常走场外大宗成交、用期货提前对冲,或者拆成小单分时间卖。
- 生态发展份额是少数平均为正的一类,约 +1.18%。报告的解释是这部分币常被放进借贷平台或流动性池、用于激励计划,反而可能加深市场。
- 社区与空投的影响居中:一部分领取者拿到就卖,但报告也写到,多数公开空投的代币其实被留着没卖。
这几条差别背后是一个朴素的问题:拿到币的人有没有卖的理由和卖的渠道。早期投资人的成本可能远低于现价,团队成员有个人现金需求,这两类人卖的动机强;生态基金的币用途已经被预算定死,进二级市场的路径更绕。项目的解锁时间表通常会写明每一批归谁,这一栏比「解锁总金额」更值得先看。
价格为什么常在解锁日之前就开始走弱
Keyrock 那份报告还有一条:价格影响往往在解锁前 30 天左右就开始了,而不是在当天。
这不奇怪。解锁时间表是公开的,写在项目文档和链上合约里,谁都能提前看到。看到的人里,有几类人的动作会在解锁日之前发生:
- 即将拿到币的人如果担心价格,可能先在合约市场开空单锁定价格,币到手后再在现货卖出平掉——Keyrock 的报告写到,不少投资人会用期货这样提前对冲。这类对冲会让卖压提前出现在合约那一侧,资金费率与持仓量里有时能看到空头增加的痕迹。
- 其他交易者预期会有卖压,先卖出或干脆回避,买盘变薄。Keyrock 把解锁前最后一周的急跌主要归到散户的这种提前动作上。
- 做市商也看得到时间表,可能放宽报价、减少挂单——这一条是按机制推的,报告没有单独统计。
这正是「消息出来时价格已经动过」在供给侧的版本。反过来也成立:如果解锁当天价格没怎么跌,不代表「解锁没影响」,可能只是影响早在几周前就被消化了;也可能是另一层的力量(大盘回暖、某条利好)把它盖住了。只看解锁当天那根 K 线,两种情况分不开。
解锁本身是一次写在规则里的结构性事件,日期和数量事先公开;它传到价格上走的是供需那条线——可卖的供给变多了,对面的买盘有没有跟上。所以判断一次解锁的分量,最后落回的都是供需两边的对比。
一次解锁算大还是算小,要拿三样东西去比
推送里常写的是美元金额,这个数字本身说明不了多少。同样 5000 万美元,放在不同的币上分量差得很远。比较时可以看三样:
- 占当前流通量的比例。这是被转述最多的一项。ARB 那种接近流通量九成的量是极端情况;占比只有零点几个百分点的线性释放,日常几乎看不出来。Keyrock 的报告也提到,规模越大的解锁,价格回落和波动越明显。
- 和这个币平时的成交量比。流通量占比高,但日成交量很大,市场一天就能换手掉;成交量稀薄的币,一小块卖单也难找到对手。
- 和盘口深度比。真正决定冲击的,是这批币如果被市价卖出,要吃掉几档挂单。可以用盘口深度与冲击成本工具,把订单规模换成解锁量的一部分,看价格要让出多少。小市值币在这一项上普遍吃亏,这和山寨币为什么跌得更多是同一个原因。
解锁之后,链上能看到它们去了哪
代币从锁定合约放出后,会落到接收地址里。后续动向在链上大体可查:
如果这些地址在解锁后把币转进交易所的充值地址,说明至少有卖出的准备,但还不等于已经卖了——转进交易所也可能是为了抵押、借贷或场外交割。如果币被转去质押合约,或者长时间不动,短期内进现货市场的可能性就小一些。
这里的限制和看大户转账一样:链上能看到金额、时间和去向地址,看不到对方心里打算怎么处理,也看不到场外成交。把「解锁地址转入交易所」直接写成「团队砸盘」,是在把一个可能当成事实。
「90% 的解锁都跌」这句话不能怎么用
统计是真的,但有几条边界经常被转述省略:
它是40 个代币的样本,报告没有列出全部代币名单,也没有写明数据的起止时间。它说的是平均值和多数情况,不说明某一次解锁一定跌、跌多少;同一时间段里大盘也在动,单个代币的回落里有多少来自解锁、多少来自整体行情,需要分开看。
它也不是一个可以拿来押注的「规律」。正因为这类研究和时间表都是公开的,市场参与者会提前行动,影响才会被摊到解锁日之前——这本身就说明,等看到推送再去「应对」,信息早就不新了。
所以下次看到「下周大额解锁」,比较实在的读法是一串问题:这批币归谁、占流通量多少、和平时成交量比多大、合约市场里有没有提前对冲的痕迹、解锁后接收地址把币转去了哪里。这几项查完,你能说清的是「这次解锁给供给侧加了多少压力」;至于价格最后往哪走,还要看另外几层同时在发生什么。