先看清那条推送说了什么
「Tether Treasury 刚刚铸造了 10 亿枚 USDT。」这类推送在行情软件和社群里很常见,底下的评论几乎是同一个方向:有钱要进场了。
推送本身通常没错。它描述的是一笔链上交易:某条链上的 USDT 合约,给发行方控制的地址新增了一批代币。它说的是「供应量变了」,没说谁拿走了这些币,也没说它们拿去买了什么。从「多了 10 亿枚」到「10 亿美元要去买比特币」,中间跳过了至少三个环节,而每一环都可能断。
结论先放在这里:稳定币供应的变化是一个有用的读数,它更接近资金状态的记录,拿它当价格开关用会出错。
一枚 USDT 是怎么来到市场上的
稳定币有两个市场,搞混它们是大部分误读的起点。
一级市场是发行和赎回。客户把美元打给发行方,发行方给他发等额的 USDT;反过来,客户交回 USDT,发行方付回美元,交回的代币被销毁。只有这一步会改变总供应量。
二级市场是交易所和链上的买卖。你在交易所用 USDT 买比特币,或者卖掉比特币换回 USDT,都只是已有的 USDT 换了主人,总量一枚不变。
一级市场的门槛不低。Tether 官网的费用页写得很清楚:开一个能直接申购赎回的账户,先要付一笔百美元量级的账户验证费;单次申购或赎回的最低金额在十万美元量级;赎回手续费按「一个千美元量级的固定下限」与「赎回金额的千分之一上下」两者取较高的一项(2026 年 9 月核对,精确数字以官网当前版本为准,发行方随时可能调整,本文只给量级)。所以直接找发行方铸币的,基本是交易所、做市商、支付公司和机构,而不是普通持币人。普通人手里的 USDT,几乎都是从二级市场买来的。
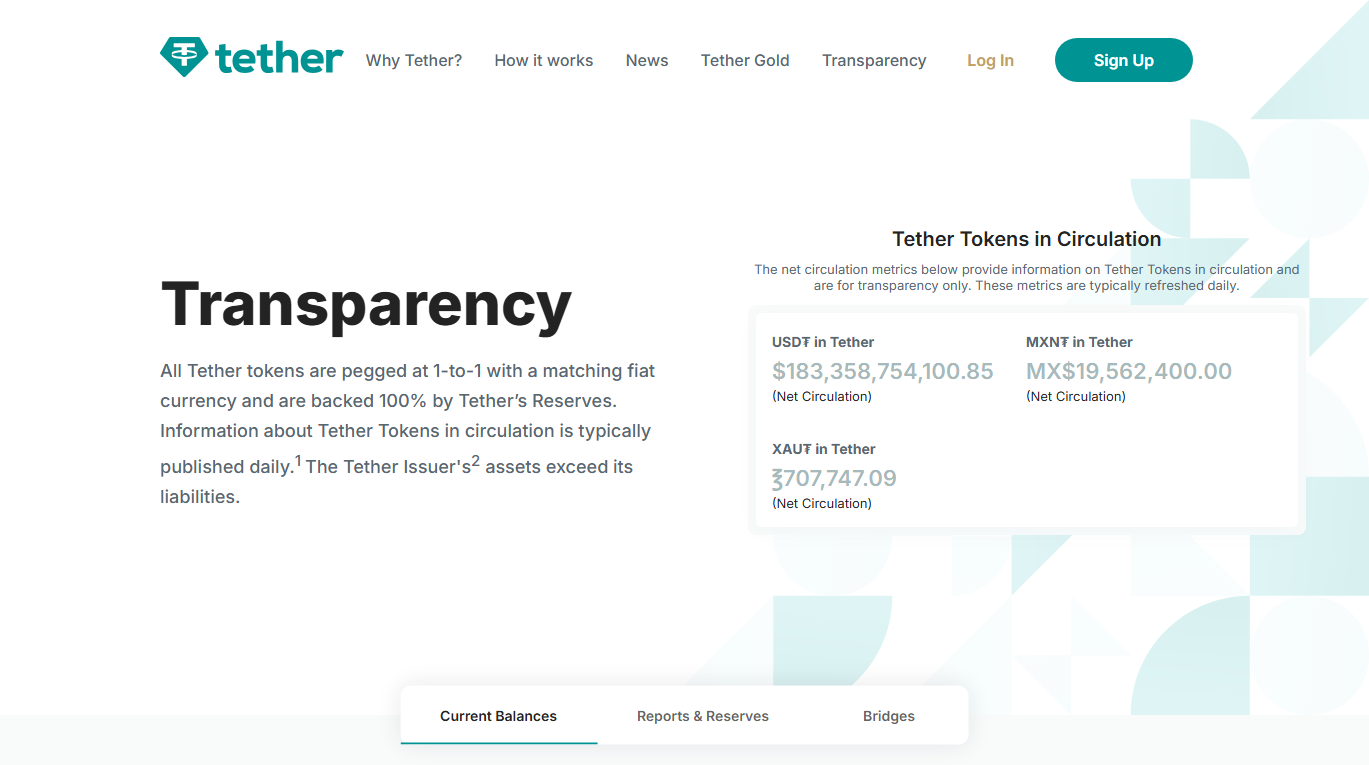
还有一个容易卡住的细节:链上铸造不等于已经交到客户手里。发行方有时会先在自己的地址里铸出一批,再按客户的申购逐步转出去。推送抓到的是铸造那一刻,而透明度页面上的「净流通量」扣掉了还留在发行方手里的部分。想知道市场上真正多了多少,看后者比看单笔推送可靠。
因果方向:增发也可能是结果
把一级市场的流程倒过来读,方向就清楚了:先有人需要 USDT,并且把美元打了过去,然后才有新币。发行方不会凭空把币撒进市场等人来接。
那需求从哪来?在交易所里,USDT 是最常用的计价单位之一。当买比特币的人变多,交易所和做市商手里的 USDT 库存会被消耗,二级市场上 USDT 的价格可能短暂略高于 1 美元,这时候去一级市场用美元换新币就有利可图,也有必要。换句话说,很多时候是买盘先出现,增发跟在后面补库存。
所以当一笔大额铸造出现在价格已经涨了一段之后,看起来像「增发之后接着涨」,其实可能是同一波需求的两个脚印,时间上前后错开而已。
当然也有反过来的情形——机构提前备好弹药、之后才下单。单看供应数据,你分辨不出是哪一种,这正是它不能被当成信号用的原因。
新增的 USDT 最后可能去哪
即使新币确实流到了市场上,它也不一定去买币。下面这张表是本站整理的几条主要去向,和它们跟币价的关系:
| 去向 | 和币价的关系 | 公开数据能看出来吗 |
|---|---|---|
| 交易所现货账户,用来买入 | 最直接的买压,但要真的成交才算 | 只能看到转进交易所,看不到之后买了什么 |
| 合约保证金 | 走的是杠杆那一层,可能加多也可能加空 | 持仓量变化可以侧面对照,归属看不到 |
| 链上借贷、流动性池、收益产品 | 间接,主要影响借贷利率和链上活动 | 主要协议的存款量是公开的 |
| 跨境付款、商户结算、场外换汇 | 基本不经过币币交易 | 很难从链上区分 |
| 仍留在发行方地址 | 尚未进入市场 | 能看到,这也是要看净流通量的原因 |
最后两行常常被忽略。稳定币这几年早就不只是「交易所里的筹码」,它在一些地区被当成美元替代品来存、来转账。这部分需求增长会推高供应总量,却和比特币今天涨不涨没有直接关系。第二行则提醒你:同一笔保证金既能开多也能开空,放大器那一层怎么运作见杠杆爆仓怎么放大涨跌。
供应减少,也不止一种意思
反方向同样不能一眼看穿。稳定币总量下降,可能是资金兑回美元离场了,也可能是下面几种情况:
在稳定币之间换位置。2023 年 3 月硅谷银行倒闭时,Circle 披露部分 USDC 储备存在那里,USDC 一度在二级市场跌破 1 美元,之后它的供应量明显收缩。同一时期,一部分资金转去了别的稳定币。只盯一种稳定币,你会以为钱走了;加总来看,缩水幅度要小得多。
发行被监管叫停。同年 2 月,纽约州金融服务部要求 Paxos 停止新发 BUSD,此后这个稳定币只能赎回、不能新铸,供应量一路下降。那几个月的下降反映的是一纸监管命令,不是市场需求本身。
所以更稳妥的读法是只看主要稳定币加总后的变化,单一币种的涨缩只用来找原因,不用来下结论。
有没有人正经研究过这件事
有,而且结论并不统一。被引用最多的一篇是 Griffin 与 Shams 发表在《Journal of Finance》2020 年的论文《Is Bitcoin Really Untethered?》,它分析了 2017 到 2018 年间的 USDT 流向,认为有一部分大额流动出现在价格下跌之后,并与随后的价格支撑有关。Tether 方面对这个结论公开否认过。
读这类研究时要注意两件事。第一,它研究的是特定时期、特定交易所里的特定资金流,市场结构在那之后变了很多,不能直接平移到今天。第二,它说的是「在那段时期里找到了某种关联」,既不支持「增发必涨」,也不支持「增发和币价毫无关系」。把一篇论文的结论扩成一条规律,本身就是这一层最常见的误用。
想自己看,按这个顺序
如果你想把稳定币供应当作宏观环境的一个读数,可以按下面的顺序来——不追单笔推送,只看一段时间的净变化:
-
先看发行方的净流通量
去 Tether、Circle 各自官网的透明度页面,找标着「净流通量」或「流通中」的那个数字。这是发行方自己公布的数字,最接近一手来源。
-
再看几种稳定币加起来的总量
第三方看板会把多家稳定币、多条链加在一起。它方便,但统计方法是各家拼出来的,只当量级参考,不跟官网较真到个位数。
-
用周和月做单位对时间线
把总量的变化和价格放在同一条时间轴上,问一句:是供应先动,还是价格先动?如果大多是价格先动,增发就更像结果。用小时做单位去对,得到的多半是巧合。
做完这三步,你得到的是「这段时间有没有新的美元流进稳定币体系」的大致判断。它能帮你排除一些说法——比如「资金大举撤离加密市场」,而稳定币总量其实在增加——但它回答不了今天为什么跌。这类「数字对不对得上说法」的核对思路,和ETF 净流入不等于新钱进场是同一类问题。
美联储加息和比特币讲的是美元的价格(利率)怎么传到币价;这篇讲的是美元以稳定币形式进出加密体系的数量。两者经常同时变化,但不是一回事。
常见问题
半夜看到增发 10 亿 USDT 的推送,第二天会涨吗?
本站不回答这类方向问题,也没有依据回答。从机制上能说的是:单笔铸造可能还留在发行方地址里,也可能是在补已经发生的买盘,还可能流向和交易无关的用途。一条推送里没有足够的信息区分这些情况。
USDT 增发是不是凭空印钱?
按发行方公开的机制,代币在客户打入美元申购后才发到客户手里,赎回时代币被销毁、美元付回;链上新铸出来、还留在发行方地址里的那部分,还没有对应到客户的申购。储备是否足额、资产构成如何,要看发行方定期公布的储备报告和审计性质的说明,这属于发行方信用的问题,和「增发会不会推高币价」是两个问题。
稳定币总市值创新高,说明什么?
说明以稳定币形式存在的美元比以前多了。这些钱可能在交易所等着下单,也可能在链上生息、在做跨境支付。它描述的是资金存量的状态,不说明这些钱接下来会不会、什么时候会买入任何资产。